
Un empresario latinoamericano, con más de dos décadas de trayectoria en el sector industrial de su país de origen, decidió acelerar la estrategia de preservación de su patrimonio familiar. La volatilidad cambiaria regional y una inflación persistente en América Latina aconsejaban trasladar una porción de su liquidez hacia activos tangibles denominados en dólares.
La elección natural fue el estado de Florida. Sin embargo, su aproximación inicial reflejaba un error sistemático en el perfil del inversionista privado: evaluar proyectos basándose únicamente en la proyección de rendimiento bruto presentada en los folletos comerciales.
El proyecto seleccionado consistía en la adquisición y reacondicionamiento de una propiedad residencial en el condado de Lee, un mercado que, de acuerdo con el U.S. Census Bureau, registró un crecimiento poblacional sostenido superior al 2% anual en años recientes. La estimación preliminar que el inversionista contemplaba prometía un retorno sobre la inversión (ROI) cercano al 18% anual mediante la modalidad de compra, remodelación y venta rápida.
Seis meses después del cierre de la operación, la cifra final consolidada fue del 11,4% neto. La brecha entre el optimismo inicial y el resultado de la liquidación no respondió a una pérdida, sino a la falta de rigor en la contabilización de las variables operativas y tributarias que determinan el ROI inmobiliario en Florida.
Entender esta brecha constituye la diferencia entre la especulación financiera y la asignación patrimonial eficiente cuando se decide invertir en Estados Unidos.
La anatomía financiera de una operación inmobiliaria
El concepto de retorno sobre la inversión parece elemental en la teoría financiera: representa el beneficio obtenido en relación con el capital invested. En la práctica dentro de la inversión inmobiliaria en Estados Unidos, la ecuación exige desglosar múltiples capas de costos que suelen omitirse durante las fases preliminares de análisis.
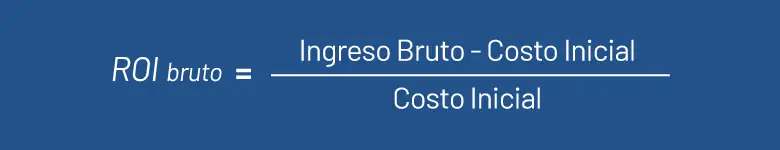
El punto de partida de cualquier evaluación rigurosa es la distinción entre el ROI bruto y el ROI neto. El rendimiento bruto únicamente mide el diferencial entre el precio de compra (sumado al costo de obra) y el precio final de venta o el ingreso por renta anualizado:
Esta cifra omite la estructura de costos asociados a la tenencia y transacción del activo:
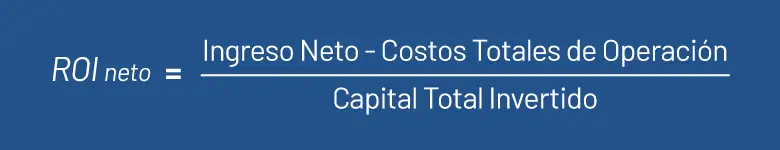
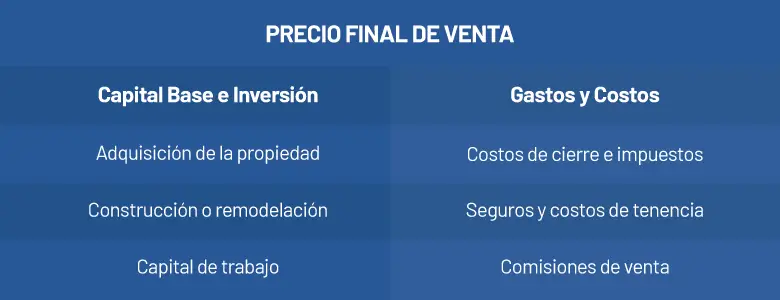
En el caso analizado, la propiedad fue adquirida por 310.000 dólares, con un presupuesto de remodelación proyectado en 65.000 dólares y un valor estimado de venta posterior (After Repair Value) de 445.000 dólares. A simple vista, el margen bruto proyectado sugería una utilidad de 70.000 dólares sobre un capital expuesto de 375.000 dólares, arrojando una tasa bruta del 18,6%.
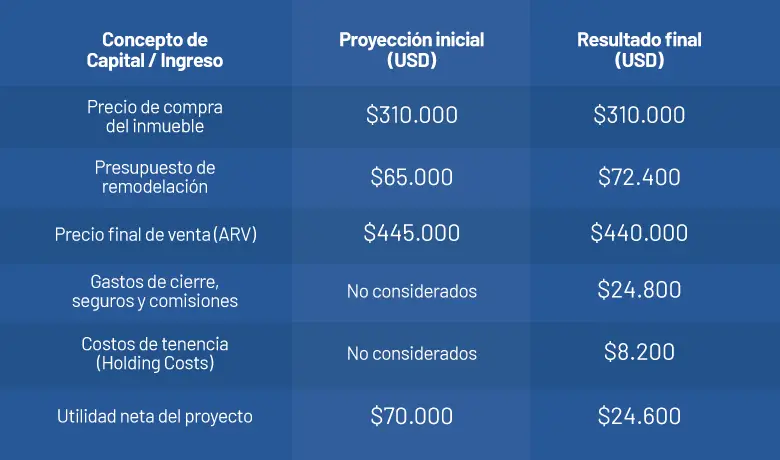
El desglose real reveló ajustes inmediatos. Los costos de cierre de la compra (closing costs), que incluyen seguros de título, honorarios legales e impuestos de transferencia, absorbieron un 2,5% adicional sobre el valor del inmueble.
A la par, la ejecución de la obra sufrió una desviación del 11% debido a ajustes en la cadena de suministro de materiales, un fenómeno documentado por la National Association of Realtors (NAR) en sus informes sobre costos de construcción residencial.
Un aspecto crítico que suele erosionar la rentabilidad en la inversión en bienes raíces es el costo de tenencia o holding costs. Durante el periodo en que la propiedad permanece bajo desarrollo o en el mercado a la espera de comprador, el activo genera egresos continuos que no añaden valor directo al inmueble, pero son indispensables para mitigar riesgos.
Entre estos costos destacan tres rubros fundamentales:
- Contribuciones inmobiliarias (Property Taxes): En Florida, las tasas impositivas locales varían según el condado, situándose en promedios que oscilan entre el 0,9% y el 1,5% del valor evaluado del activo.
- Primas de seguros: Las exigencias del mercado asegurador en zonas costeras han experimentado incrementos. De acuerdo con datos del Insurance Information Institute, las primas de seguro comercial y residencial en Florida han registrado ajustes significativos, impactando los flujos de caja operativos.
- Servicios públicos y mantenimiento básico: La climatización continua es obligatoria para prevenir humedad y moho, manteniendo la integridad estructural de la propiedad durante la fase de comercialización.
En el caso de estudio, el tiempo estimado de salida al mercado se extendió de 90 a 140 días debido a las fluctuaciones en las tasas de interés de la Reserva Federal (Federal Reserve), lo que desaceleró el ritmo de absorción de hipotecas residenciales en el segmento medio. Esta extensión temporal incrementó los costos de tenencia en 8.200 dólares no previstos en el plan inicial.
Modelos de inversión y eficiencia fiscal
El modelo elegido determina la sensibilidad del capital. El formato Fix & Flip ofrece ciclos breves de 12 meses, pero requiere un control logístico estricto para evitar que retrasos en permisos diluyan la Tasa Interna de Retorno (TIR). Por otro lado, la construcción nueva mitiga los riesgos de vicios ocultos en estructuras antiguas, aprovechando la demanda sostenida de vivienda que consultoras como PwC destacan en sus estudios sobre el Sunbelt estadounidense. Finalmente, el modelo de renta prioriza el flujo de caja recurrente (cash flow) y la apreciación del inmueble a largo plazo.
Esta dinámica se complementa con la estructura legal y tributaria. Operar a título personal siendo extranjero expone el capital a retenciones del impuesto FIRPTA (Foreign Investment in Real Property Tax Act), las cuales pueden retener hasta un 15% del valor bruto de venta. La utilización de vehículos corporativos tipo LLC no solo blinda el patrimonio frente a responsabilidades civiles, sino que permite deducir gastos operativos y depreciación ante el fisco.
Protege tu inversión con el respaldo y la seguridad de Pro Development USA.
La brecha sufrida por el empresario del caso analizado se debió a una ejecución fragmentada y a la distancia geográfica. En la inversión en bienes raíces, gestionar contratistas o licencias de forma independiente incrementa el riesgo. En Pro Development USA (PDU) sabemos que la seguridad del capital es fundamental al evaluar oportunidades de inversión. Por ello, estructuramos un modelo enfocado en proteger el capital e impulsar su crecimiento dentro del mercado de Florida.
Nuestro modelo de trabajo mitiga la exposición al riesgo a través de garantías tangibles:
Respaldo del 40% o 60% sobre el título: Según el modelo, cada inversión cuenta con una garantía sobre el título valor del inmueble en Florida.
Respaldo en activos reales: El capital se vincula a desarrollos inmobiliarios en zonas de constante valorización.
Protección patrimonial: Ofrecemos colateral tangible en bienes raíces para resguardar la liquidez del inversionista.
NUESTROS MODELOS DE INVERSIÓN
Para adaptarse a distintos horizontes de tiempo y objetivos de capital, Pro Development USA ofrece un portafolio estructurado:
Fix & Flip: Enfocado en adquisición, renovación y venta, con una inversión mínima de $100.000 USD, el monto total puede variar de acuerdo con el valor y características de cada propiedad, permitiendo una participación proporcional al proyecto, término de 12 meses, retorno del 12% y garantía equivalente al 40% del título valor de la propiedad.
Construcción Nueva: El modelo New Homes contempla un proceso de desarrollo estructurado que inicia con la compra del terreno, seguido de aproximadamente 6 meses de desarrollo, incluyendo permisos, planos y planificación, y un retorno estimado a 18 meses. Término a 18 meses, con un monto mínimo de inversión de $250.000 USD, retorno del 20% y garantía del 60% del título valor de la propiedad.
Renta: La inversión cuenta con plazos flexibles de 1, 3 y 5 años, permitiendo al inversionista seleccionar el horizonte que mejor se adapte a sus objetivos financieros. Durante todo el periodo, el capital se mantiene activo generando rendimientos constantes mediante la renta continua de las propiedades. La inversión mínima es de $100,000 USD, destinada a la adquisición y operación de casas enfocadas en el mercado de rentas. La diversificación en 42 plataformas de comercialización permite optimizar la ocupación, fortalecer el flujo de efectivo y reducir la dependencia de un solo canal.
El modelo está respaldado por activos inmobiliarios reales y un sistema de rentas diversificado. La operación simultánea en múltiples plataformas contribuye a la estabilidad del ingreso y a una mayor previsibilidad en los retornos para el inversionista.
Garantía equivalente al 40% del título valor de la propiedad.
Retorno de 1 año: 12% anual.
3 años: 12% anual + 9% Bono Premium.
(Total 3 años: 45%)
5 años: 12% anual + 7 % Bono Premium.
(Total 5 años: 76%)
Invertir en mercados internacionales requiere claridad financiera y respaldo operativo. En Pro Development USA acompañamos a los inversionistas a tomar decisiones fundamentadas para hacer crecer y proteger su patrimonio. Te invitamos a conocer nuestras oportunidades de inversión diseñadas para maximizar tu capital en el mercado de Florida.
Fuentes:
Harvard Joint Center for Housing Studies. State of the Nation’s Housing Report.
Harvard University.
National Association of Realtors (NAR). International Transactions in U.S. Residential Real Estate Report.
PwC & Urban Land Institute. Emerging Trends in Real Estate.
U.S. Census Bureau. Florida Population and Housing Unit Estimates.
Federal Reserve Economic Data (FRED). Mortgage Rates Analysis.
Internal Revenue Service (IRS). FIRPTA Withholding Regulations.


